
逸仙电商正在进一步收缩彩妆品牌阵容。
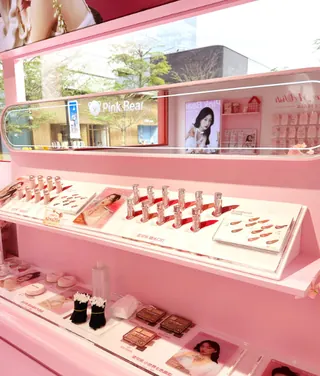
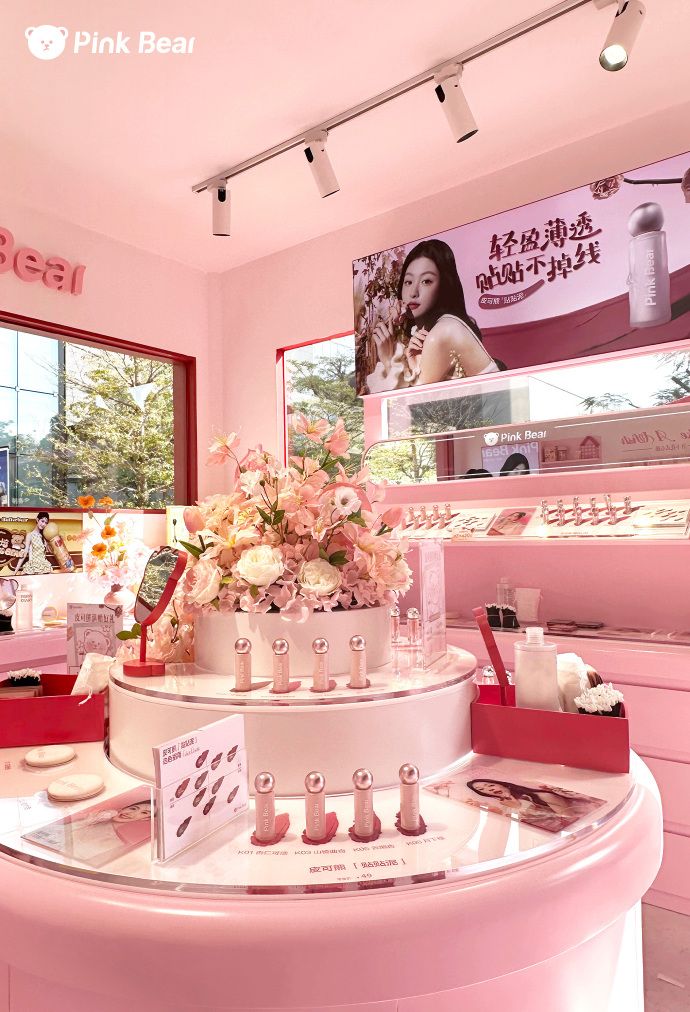
10 月 20 日,自媒体 “ 聚美丽 ” 消息称逸仙电商已出售旗下彩妆品牌 Pink Bear 皮可熊。逸仙电商随后对界面新闻回应,基于集团长期发展战略和品牌组合优化考量,公司已为 Pink Bear 引入更适合其独立发展的新股东,未来将进一步集中资源深耕核心品牌。对于交易条件及收购方身份,公司并未透露更多信息。
皮可熊是逸仙电商 2021 年自主孵化的彩妆品牌,主要面向 16 至 25 岁的年轻消费者,产品定价普遍在百元以内。品牌曾通过少女风格的包装设计,以及与三丽鸥、樱桃小丸子等 IP 的联名吸引年轻用户。
对于曾经依靠完美日记迅速崛起的逸仙电商而言,主动让出一个自主孵化的彩妆品牌,意味着其业务重心已经发生了更为彻底的变化。
2020 年上市时,逸仙电商还是一家彩妆为核心的美妆公司。当年集团彩妆产品交易总额达到 49.8 亿元,占商品交易总额的 82.2% 。完美日记凭借亲民的定价、高频上新和社交媒体营销,成为当时最具代表性的国货彩妆品牌之一。
不过,随着线上流量成本上升,依靠广告投放和促销活动获取消费者的模式逐渐显露压力。逸仙电商此后陆续收购法国科兰黎、 EVE LOM 等护肤品牌,并推动 DR.WU 达尔肤在中国内地市场的发展,试图建立新的收入来源。
财报中的收入结构变化已经相当明显。 2024 年,逸仙电商护肤品牌收入占集团总收入的 41.1% , 2025 年上升至 53% ,首次超过彩妆业务。 2026 年第二季度,这一比例进一步达到 71.5% 。
同期,逸仙电商实现营收 11.4 亿元,同比增长 5.1% 。其中护肤品牌收入达到 8.16 亿元,同比增长 40.4% ,而彩妆品牌收入则同比下降 35.8% 。
今年 9 月发布财报时,逸仙电商创始人兼首席执行官黄锦峰已明确表示,面对竞争加剧带来的压力,公司将精简彩妆品牌组合,并将更多资源投入增长较快的护肤品牌。
从品牌定位来看,科兰黎主攻高端护肤, DR.WU 达尔肤聚焦功效护肤, EVE LOM 则以高端洁颜产品建立市场认知。相较于主要依靠流行趋势吸引消费者的大众彩妆,这些品牌拥有更明确的功效诉求,也具备向更高价格带延伸的空间。
但业务重心转移并不意味着逸仙已经解决盈利问题。 2026 年第二季度,逸仙电商净亏损由去年同期的 1950 万元扩大至 9080 万元,毛利率从 78.3% 降至 73.9% 。销售及营销费用达到 8.08 亿元,占营业收入的 70.7% 。
公司在财报中解释,彩妆品牌及产品组合调整带来的库存拨备,是毛利率下降的重要原因,销售费用增长则与核心护肤品牌投入、抖音流量获取成本提高有关。
这意味着逸仙虽然改变了收入结构,却仍需要证明护肤业务能够带来可持续的盈利改善。在这一阶段,继续维持多个增长有限的彩妆品牌,其必要性也需要重新评估。
逸仙的选择还有更广泛的行业背景。
艾媒咨询数据显示, 2025 年中国彩妆市场规模约 703 亿元。虽然市场仍存在增长空间,但大量品牌争夺相近消费群体,产品同质化和价格竞争让品牌越来越难以建立稳定优势。
过去几年能够在市场中获得一定认可的国货彩妆品牌,往往在产品特点或审美风格上形成了自己的标签。
例如花知晓围绕少女审美打造具有辨识度的产品形象。 2026 年,珀莱雅进一步收购花知晓股权,持股比例增至 51% ,并自 6 月起将其纳入合并报表。对于拥有彩棠等品牌的珀莱雅而言,花知晓可以补充不同的消费群体和审美定位。
不过,鲜明的品牌定位并不能保证持续增长。珀莱雅 2026 年半年报显示,彩棠上半年收入为 5.51 亿元,同比下降 21.93% 。同属集团的彩妆品牌原色波塔则实现 3.13 亿元收入,同比翻两倍。
即使在同一家集团内部,不同彩妆品牌的经营表现也出现明显分化。
类似的情况同样出现在国际市场。
由歌手蕾哈娜创立的 Fenty Beauty 在 2017 年推出时,便以覆盖 40 种肤色的粉底产品切入市场,满足了此前未被充分照顾的消费需求。据路透社报道,该品牌 2024 年净销售额约 4.5 亿美元,是近年来少数建立较大商业规模的新兴彩妆品牌。不过, LVMH 在 2025 年仍考虑出售其持有的 50% 股权。
由知名化妆师 Pat McGrath 创立的 Pat McGrath Labs 则是另一个例子。该品牌曾凭借专业彩妆和时装秀后台妆容受到追捧,但在 2026 年 1 月申请美国破产法第 11 章保护,随后通过重组获得投资方支持。专业背景和鲜明的创意风格能够帮助品牌获得关注,却不一定能维持长期经营。
另一个现实问题是,彩妆产品的价格上行空间相对有限。
近年来, LV 和爱马仕等顶级奢侈品牌也相继进入彩妆市场,试图凭借品牌影响力和设计工艺建立更高溢价。但这些产品的市场表现尚未显现与品牌声量相匹配的规模效应。 LV 于 2025 年推出的彩妆系列因千元一支的口红引发价格争议,至今未单独披露销售规模。
爱马仕 2020 年进入彩妆市场后,也尚未将其发展为集团重要收入来源。 2025 年,爱马仕包含香水和彩妆的业务收入为 4.89 亿欧元,同比下降 8.6% ,仅占集团收入约 3% 。
即使拥有顶级奢侈品品牌的定价能力,也不意味着能够在彩妆市场建立同等规模的生意。
另一方面,国际美妆集团也在重新审视旗下的彩妆资产。 2021 年,资生堂将 bareMinerals 、 BUXOM 及 Laura Mercier 三个彩妆品牌出售给私募股权机构 Advent International 。 2025 年, Coty 启动大众美妆业务战略审查,涉及 CoverGirl 、 Rimmel 、 Sally Hansen 和 Max Factor 等品牌,潜在方案包括出售或引入合作伙伴。截至 2026 财年年报发布时,相关审查仍在进行。
这些调整反映出,大众彩妆业务正面临越来越严格的经营回报要求。彩妆品牌可以凭借鲜明特色迅速建立认知,但产品溢价、消费者忠诚度和长期盈利能力仍是不同的问题。
这一变化同样适用于逸仙电商。皮可熊在品牌形象、 IP 联名和年轻消费者定位上并非没有特点,但在竞争越来越细分的市场中,仅有年轻化定位和持续推出联名产品,已难以支撑一个品牌长期扩张。